


從內地房地產調整到內需修復|會長視角
發佈: 2026-11-12 07:00
撰文: 陳志華


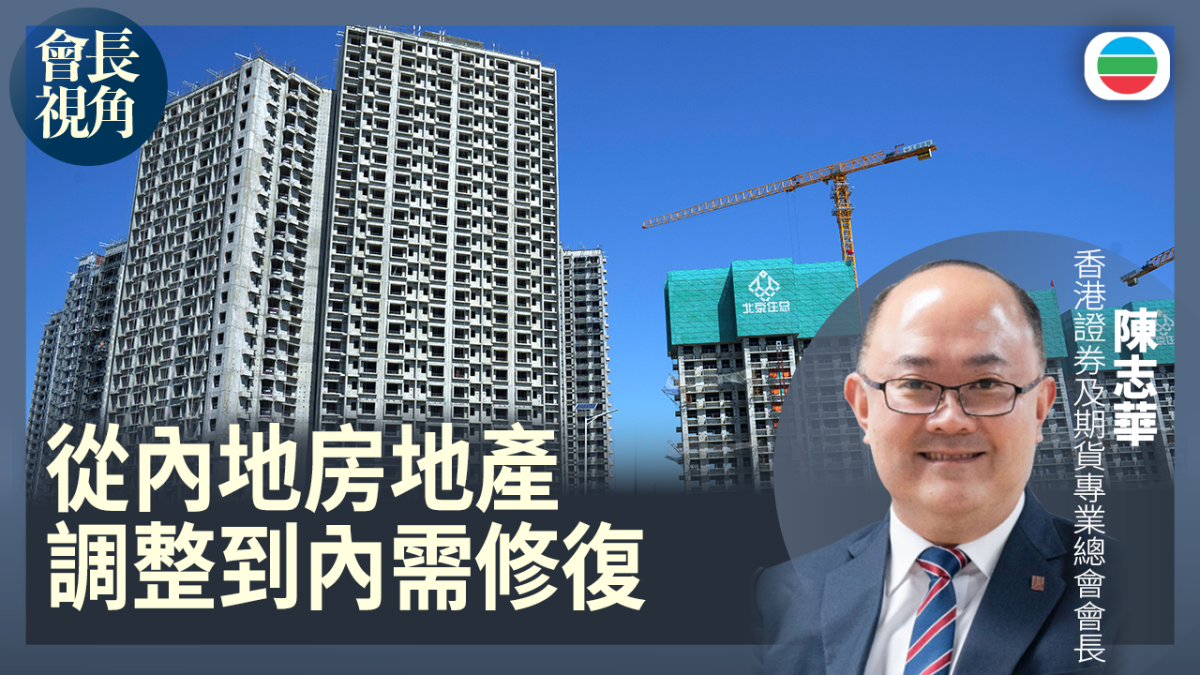
近期市場對中國經濟的討論,多集中於製造業強勢與消費市場疲弱之間的落差。從金融市場角度看,內地生產電動車、電池、太陽能板等產品的能力毋庸置疑,成本與規模優勢亦明顯;然而,製造能力強並不自動等同內需強。若居民對收入、就業及資產前景缺乏信心,產能擴張最終只會加重價格競爭和出口依賴,這是當前經濟結構的核心矛盾。
房地產調整是理解內需瓶頸的重要起點。住房佔城鎮家庭資產比重甚高,房價下行即使未觸發大規模拋售,也會透過財富效應令家庭減少換車、旅遊及大型消費。家庭開支收縮,餐飲、零售等行業收入下降,繼而減少招聘甚至裁員,反過來削弱消費信心。與此同時,房企融資收緊、售樓放慢及舊債到期互相疊加,地方政府賣地收入亦由高峰明顯回落,令基建和投資資金來源受壓。房地產、消費、就業與地方財政之間的連鎖關係,正是本輪復甦必須正視的難點。
房地產降溫後,資金與政策資源轉向電池、半導體、電動車等新製造業,方向合理,但擴大生產本身不能解決內需不足。當國內需求未能同步消化產能,企業便容易以降價爭奪訂單,利潤受壓;部分地方政府和銀行又可能基於稅收、就業及貸款回收考慮,讓本應退出的低效產能繼續留在市場,令供應難以收縮、價格戰難以結束。出口強勁固然可帶來收入,但長期倚重外國需求,會使經濟更受外部市場變化牽動,貿易順差本身亦不足以證明內部循環健康。
因此,復甦方法不在於單純要求工廠停產或再加碼出口,而在於修復居民消費能力與信心。穩定就業、改善收入預期、完善醫療教育及退休保障,有助降低預防性儲蓄;同時應妥善處理房地產企業和家庭資產負債表問題,並讓低效企業有序退出,恢復價格信號。觀察復甦不能只看GDP和出口紀錄,更要看核心通脹能否在真實需求帶動下逐步回升至約百分之二,企業訂單、居民收入和家庭消費是否同步改善。只有內需循環逐步形成,中國經濟方可減少對投資和出口的依賴,走向較均衡和可持續的增長。
香港證券及期貨專業總會會長
陳志華
本文僅代表作者觀點,不代表無綫新聞立場。
更多新聞
環球亂局持續 港樓優勢不減|樓‧言板

物業高回報率未必代表高價值|樓·言板
語言不是零和 自大才是風險|會長視角
外判商問責真空 虛擬資產監管的「火燒連環船」隱患|會長視角
政策賦能疊加稀缺效應 港島南精緻豪宅看高一線|樓·言板
部署退休生活 中產晉身收租客|樓‧言板
置業新手必睇!買二手樓前必須做的7個預備動作|樓‧言板
活化存量資源 完善房屋體系|樓·言板
熱門新聞


條款及細則
條款及細則
隨時隨地觀看新聞,立即下載


Copyright 2026 TVB Limited