
简

- 简
- 繁
- En


專家股份策略追蹤|中遠海能估值具修復空間 泉峰控股管理層變動有利發展
即时财经
发布: 2026-10-08 14:19
撰文: 無綫新聞


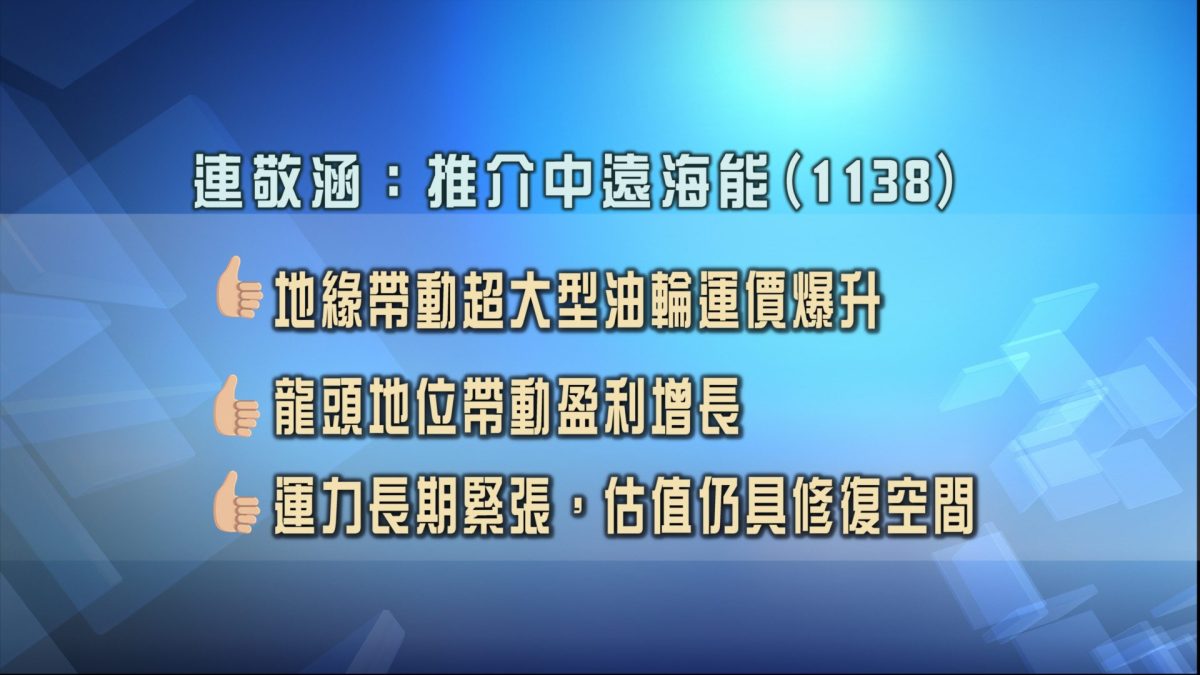
股評人連敬涵於節目中推介中遠海能(1138),指地緣政治帶動超大型油輪運價爆升,而公司屬於行內龍頭,必然帶動盈利增長,加上運力長期緊張,令估值仍具修復空間。
連敬涵建議21元買入,目標價上望23元,若失守19.5元便止蝕。
中遠海能(1138)
股評人買賣策略
買入:$21
目標:$23
止蝕:$19.5
股評人趙晞文推介泉峰控股(2285),公司從事電動工具、戶外動力設備及相關產品的開發和銷售。他指出,公司管理層變動,包括引入創科實業前行政總裁,對公司業務發展有利。
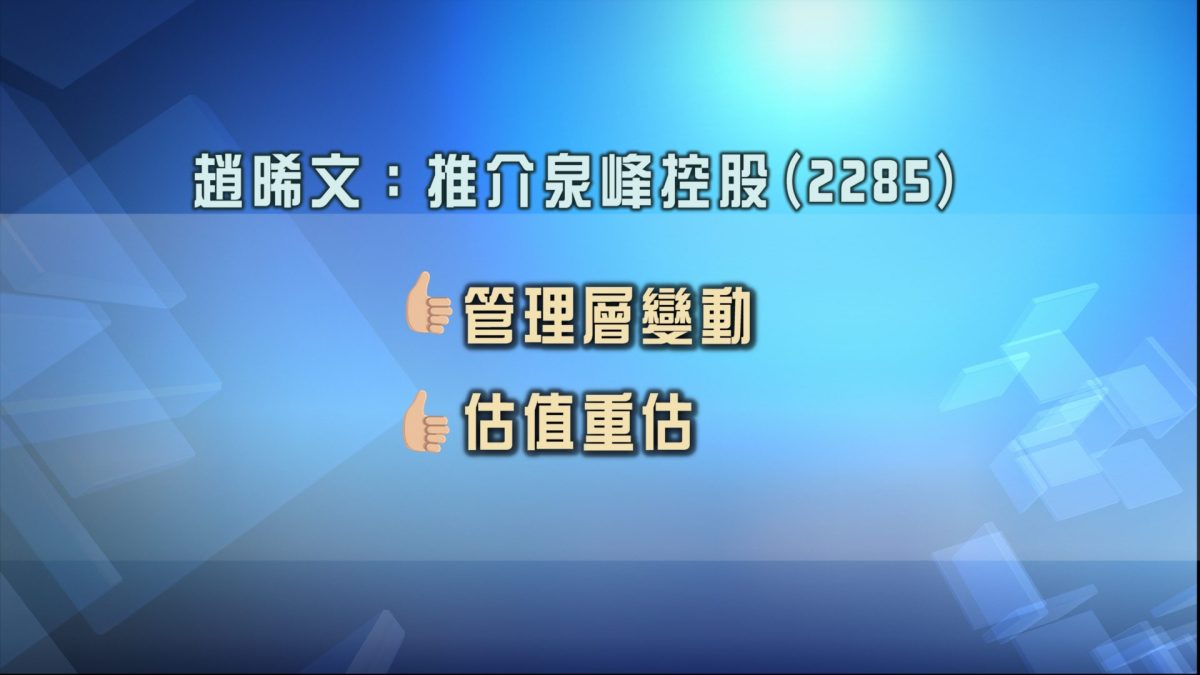
趙晞文建議31元便可買入,目標價看36元,止蝕價定於26.5元。
泉峰控股(2285)
股評人買賣策略
買入:$31
目標:$36
止蝕:$26.5
更多新闻
專家股份策略追蹤|推介粵海投資0270 看好輝達現價可追入
即时财经2026-10-02

專家股份策略追蹤|看好周大福1929股價有望反彈 推介TCL電子1070
即时财经2026-09-30
專家股份策略追蹤|看好小菜園0999採取新營運策略 推介瑞聲科技2018
即时财经2026-09-29
專家股份策略追蹤|看好蘋果AAPL屬避險之選 推介邁威爾科技MRVL
即时财经2026-09-28
專家股份策略追蹤|騰訊700 AI布局更積極 推介南方兩倍做多黃金7299
即时财经2026-09-25
專家股份策略追蹤|推介金斯瑞生物1548 太平洋航運2343高股息率
即时财经2026-09-24
專家股份策略追蹤|推介中生製藥1177 立訊精密2475集團收入多元化
即时财经2026-09-23
專家股份策略追蹤|中芯國際產品均價穩步上行 看好信達生物未來營收增長
即时财经2026-09-22
热门新闻


条款及细则
条款及细则
随时随地观看新闻,立即下载


Copyright 2026 TVB Limited