

- 简
- 繁
- En


金融危机警号响 九月魔咒重临?油债AI泡沫三重夹击 专家吁及早准备|国际分析
发布: 2026-09-22 07:30
撰文: TVB 新聞+


环球股票市场波动,前景未明。英国《卫报》专栏指出,九月从来不是金融市场的好月份。1931年9月,英国脱离金本位;1992年9月,英镑被迫退出欧洲汇率机制;18年前同一星期,雷曼兄弟倒闭,全球经济陷入深度衰退。今年九月,再次出现令人紧张的迹象:油价飙升带动汽油及柴油价格上涨,加重生活成本压力;全球政府债券遭抛售;人工智能企业负责人警告业界应放慢发展步伐。三者交织,成为另一个动荡九月的元素。
三大警号齐鸣
分析指美国及以色列对伊朗袭击已超过半年,霍尔木兹海峡关闭的影响较春季预期温和。美国总统特朗普不断重申油轮很快可再次自由通过海峡,限制了原油价格升幅,增长亦未受太大打击。不过,有迹象显示伊朗战争的影响正以较预期更长的滞后期浮现。市场不再相信特朗普所称即将与伊朗达成协议,油价近周升穿每桶100美元,加剧对持续通胀及央行加息的忧虑。即使原油价格未有进一步升级,汽油及柴油价格仍因炼油能力短缺而高企。
多月来,股价一直受到科技股、尤其人工智能相关股份增长无上限的信念支撑。这一理论正受到考验。在华尔街看来,人工智能企业负责人近日的干预时机极差。特朗普拒绝收紧人工智能监管的必要性,部分与中美科技战有关。金融市场如今看起来是2008年9月以来最脆弱的时候,随着美国中期选举临近,总统需要防止人工智能主导的股市泡沫爆破。
与2008年的异同
历史不会完全百分百重演。2026年9月与2008年9月有相似之处,也有不同。
2008年危机源于银行为美国房地产过度借贷。这次银行风险似乎低得多。部分科技股投资可能基于对未来利润的不切实际假设,但人工智能显然会带来长期正面经济影响,情况与2008年前房地产投资不同。认为所有泡沫都一样,是错误的。
政策教训:危机若演变衰退 正统政策将被弃
分析称即使如此,2008年的事件仍有教训。若金融危机演变为经济衰退,正统政策便会被抛诸脑后。央行不会再谈加息,财政部亦不会再谈削减预算赤字。美国财政部近期回购债券,以减低按揭利率、汽车贷款及信用卡债务的上升压力,既显示特朗普政府对当前金融市场状况的紧张,也预示一旦爆发全面金融危机,将会有更强力的干预。
更大的教训,是需要控制危机之后的局面。上一次,英国政坛左派措手不及,让右派夺取主导权。目前英国已有类似动态迹象,财相面临在下月预算案中加税或削减开支的压力。《卫报》分析提及,本周举行的英国工会大会显示,左派内部真正支持一项全面的英国再工业化战略。多个工会明确表示,希望采取更具干预性的政策方针。
结论:另一场危机或迟或早
文章总结,另一场金融危机或迟或早会来。人们会遗忘,会自满,会忽视金融市场中已被允许变得过大过强的压力。近期事件可能平息,但为另一个九月熔断作准备,也是明智之举,以防万一。
更多新闻
坎培拉汽油及柴油均價冠絕澳洲首府城市 居民:小數怕長計

特朗普怪责乌克兰推高油价 CNN:对乌克兰的又一次背叛|国际分析
AI业界纷纷跳船:2030年前AI灭绝人类 专家警告人类监管恐形同虚设|国际分析
國際油價續上升 曾升約4%
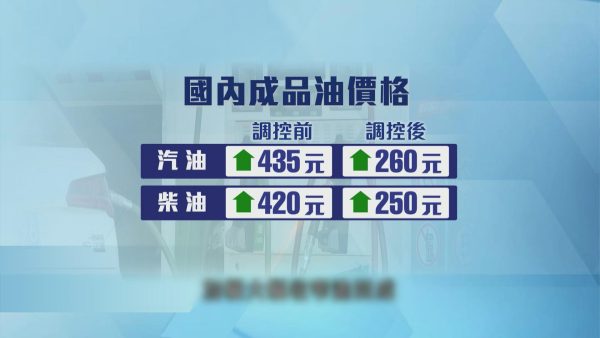
國家發改委出手調控 令油價上升價格減少四成
內地油車市場不斷萎縮 機構料未來五年全國有兩萬個油站關閉或轉型

分析指油價升勢會否持續 視乎中東局勢及各國會否聯手推出措施遏抑油價
特朗普︰美國中期選舉後油價將大幅回落
热门新闻


条款及细则
条款及细则
随时随地观看新闻,立即下载


Copyright 2026 TVB Limited