

- 简
- 繁
- En


一手房協樓按揭全攻略:拆解與房委會居屋5大分別|樓‧言板
publish: 2026-10-02 07:00
By: 莊錦輝


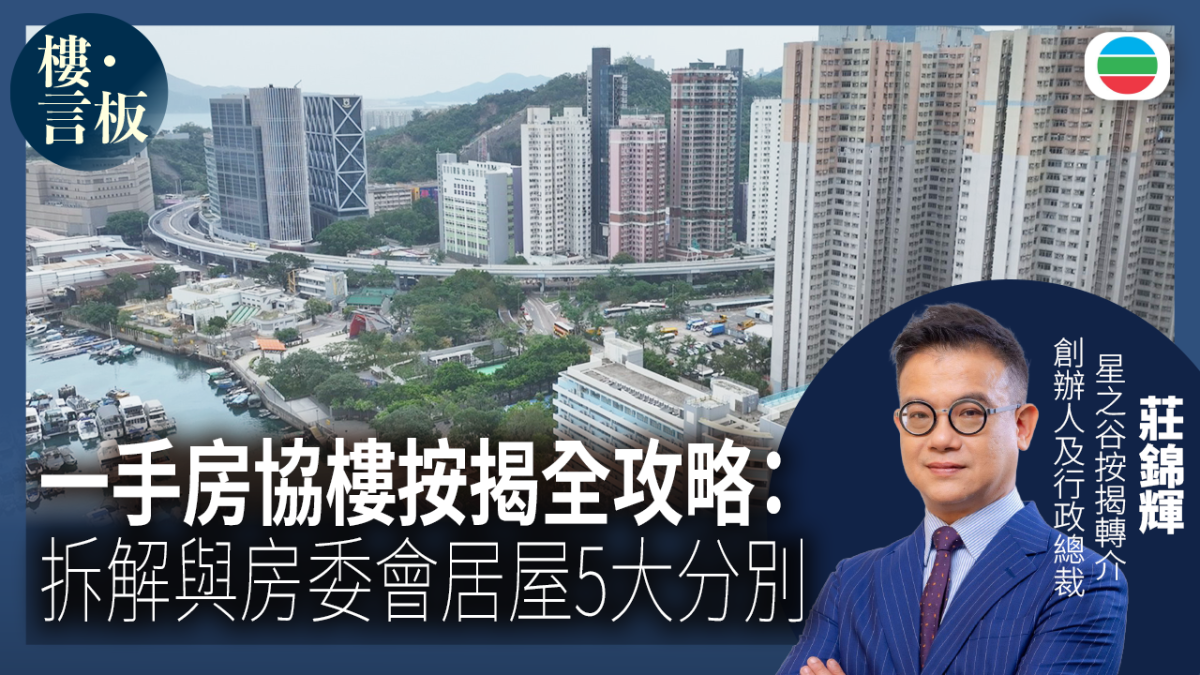
房協觀塘安達臣道資助出售房屋項目「朗然」陸續迎來可申請按揭及上會的階段,不少準買家已開始着手籌備融資安排。雖然朗然與同期收樓的房委會新居屋同屬政府資助出售房屋,但兩者在按揭條款及審批機制上其實存在五大顯著差異,買家切忌盲目套用居屋的按揭概念。
一、按揭成數:綠表首期預算大不同
在按揭成數方面,綠表買家購買房委會居屋時,在政府提供長遠按揭擔保下,最高可向銀行申請高達9成半的按揭貸款,即只需準備5%首期即可上會,白表買家則最高可做9成。相反,房協項目的按揭成數上限則不分綠白表,最高按揭成數均一律上限為9成,意味買家必須預備至少10%的首期資金。以一個500萬元的單位為例,買居屋首期只需25萬元,但買房協樓則需要50萬元,前期資金籌措上需要相對充裕的預算。
特別一提,新居屋及一手房協樓申請高成數按揭都毋須申請按揭保險,惟房協樓的二手交易,買家需要透過按揭保險才能申請高成數按揭。
二、入息審查:房協嚴格審查與私樓睇齊
在入息要求及審查標準方面,兩者亦有頗大分別。申請房委會居屋按揭時,銀行一般主要參考申請人申報的家庭總收入,只要家庭總入息足夠覆蓋供款,審查過程相對寬鬆且簡化,甚至部分銀行不需要提供極其齊備的糧單。
然而,房協項目的審批標準則完全與私人住宅睇齊,承按銀行會極為嚴格地核實申請人的實際財務狀況,除了要求提供極為齊備的入息證明文件如最近3個月至6個月的糧單、出糧銀行戶口紀錄、稅單及強積金供款紀錄外,供款與入息比率上限亦嚴格鎖定在50%以下,若有任何其他債務或信貸問題,銀行會直接扣減可借金額。
三、擔保人機制:房協容許加私人擔保人共同計算入息
在擔保人機制上,兩者處理方法完全相反。房委會居屋是以政府作為最終擔保人,因此在一般情況下,不容許買家額外加入私人擔保人來合併計算入息,若買家個人入息不夠,只能依靠家庭成員的收入。
相反,房協按揭的運作模式與私樓相似,允許買家加入擔保人,若買家本身的個人入息未能獨力通過銀行的50%供款與入息比率要求,可以透過加入直系親屬(如父母、配偶或子女)作為私人擔保人以合併入息計算,藉此提升整體貸款能力並順利取得最高9成按揭。
四、禁售期與轉售限制:補地價公開轉售年期差異
在轉售限制及禁售期方面,兩者容許補地價的年期各有長短。房委會於2025年通過,新居屋業主在簽署首次轉讓契據起計10年後,即可向房委會申請補地價,並於自由市場公開出售或出租單位;並在2026年施政報告中,建議將2022年至2025年首次發售的居屋,補地價年期改為10年,意味着自2022年以後首售的居屋,禁售期僅為10年。
相反,房協資助房屋(如朗然)的補地價公開轉售限制則需時較長,業主必須等待滿15年後,方可向房協申請補地價進入自由市場出租或出售。
五、按揭回贈:計算基數差別影響最終回贈
在按揭現金回贈的計算基數上,兩者亦有細微分別,但直接影響貸款人收益。購買房委會居屋毋須經由按保公司辦理,銀行一般會以整筆實際批出的貸款額乘以按揭回贈比率計算;一手房協樓按揭雖然同樣毋須按保,但個別銀行在處理房協高成數按揭時,只會以樓價7成的貸款額去計算現金回贈,而非以整筆9成貸款額作為基準,使買家最終取得的實際現金回贈金額相對較少。
房委會新居屋與一手房協樓之按揭不同之處
對比項目 | 房委會新居屋 | 房協樓 |
|---|---|---|
最高按揭成數 | 綠表95% / 白表90% | 一律90% |
入息審查標準 | 寬鬆(按家庭總收入申報) | 嚴格(與私樓睇齊,需齊備入息證明) |
擔保人 | 不容許(已有政府擔保) | 容許(可加直系親屬合併計算入息) |
補地價限制 | 首次簽契起滿10年後 | 首次簽契起滿15年後 |
現金回贈計算基數 | 以整筆實際貸款額計算 | 部分銀行僅以樓價7成貸款額計算 |
星之谷按揭轉介創辦人及行政總裁
莊錦輝
本文僅代表作者觀點,不代表無綫新聞立場。
More News
從宿位短缺到大學城崛起:香港「教育地產」的興起|樓·言板

新盤超購觸發樓市旺勢 億元大刁頻現|樓·言板
人才與學生客帶動 啟德區樓市受惠|樓·言板
應提升居屋的流通頻率|C觀點
政策方向清晰 樓市重拾暢旺|樓‧言板
北都規劃開新局 施政助力見機遇|樓·言板
簡樸房登記進展理想 「樓宇醫生」專業認證助基層安居|樓·言板
高樓齡物業按揭五大障礙:樓齡、僭建與驗樓、物業估值、樓契不全及大維修|樓‧言板
Trending News


Terms and Conditions
Terms and Conditions
Watch news anytime, anywhere. Download now.


Copyright 2026 TVB Limited